Insumos, combustível, mão de obra contratada, serviços, fretes, taxas: tudo que aparece no extrato.
Inclui fixos com desembolso: salário do permanente, manutenção, arrendamento pago.
Pergunta que o COE responde: a receita da safra paga as contas do projeto?
Conceito · como o COE é lançado
Itens diretos e itens automáticos
Diretos: linha por linha
Lançados por coeficiente × preço, como na T3: 300 kg/ha de adubo × R$ 3,26/kg. São a maioria dos itens.
Automáticos: % sobre a receita
Calculados como percentual da RB: Funrural (1,63%), comercialização (1,0–2,0%), assistência técnica (2%), despesas administrativas (3%).
O simulador calcula os automáticos sozinho a partir do passo 1, por isso a receita veio antes dos custos. Não os lance duas vezes.
Na planilha IRGA da T3, os automáticos apareciam como "de 3%", "(2%)": esse é o cálculo por trás desses percentuais.
Conceito · camada 1 · leitura
Se a receita não cobre nem o COE
RB < COE significa que cada saca vendida dá prejuízo em caixa: a atividade não se sustenta nem no curto prazo.
Decisão: parar ou reformular já, sem esperar pela depreciação ou pelo pró-labore.
Lembrete da T3: o custo variável do arroz IRGA (R$ 67,40/sc) já superava o preço de referência (R$ 61,02/sc). Esse é o cálculo que indica quando parar ou reformular.
Cobrir o COE é o primeiro degrau, não a linha de chegada: paga o caixa, mas ainda não o desgaste nem o trabalho do produtor.
Conceito · o custo invisível
Depreciação: o custo que não emite boleto
É a perda de valor dos bens da propriedade ao longo do tempo, pelo uso, pelo desgaste natural, pela obsolescência tecnológica.
Tratores e colheitadeiras, galpões, sistemas de irrigação, matrizes: tudo se consome produzindo.
Mesmo sem boleto este mês, o equipamento está sendo gasto a cada hora de operação.
Impacto no lucro
Sem contabilizar a depreciação, o lucro fica superestimado, e não se guarda dinheiro para repor o bem quando ele acabar.
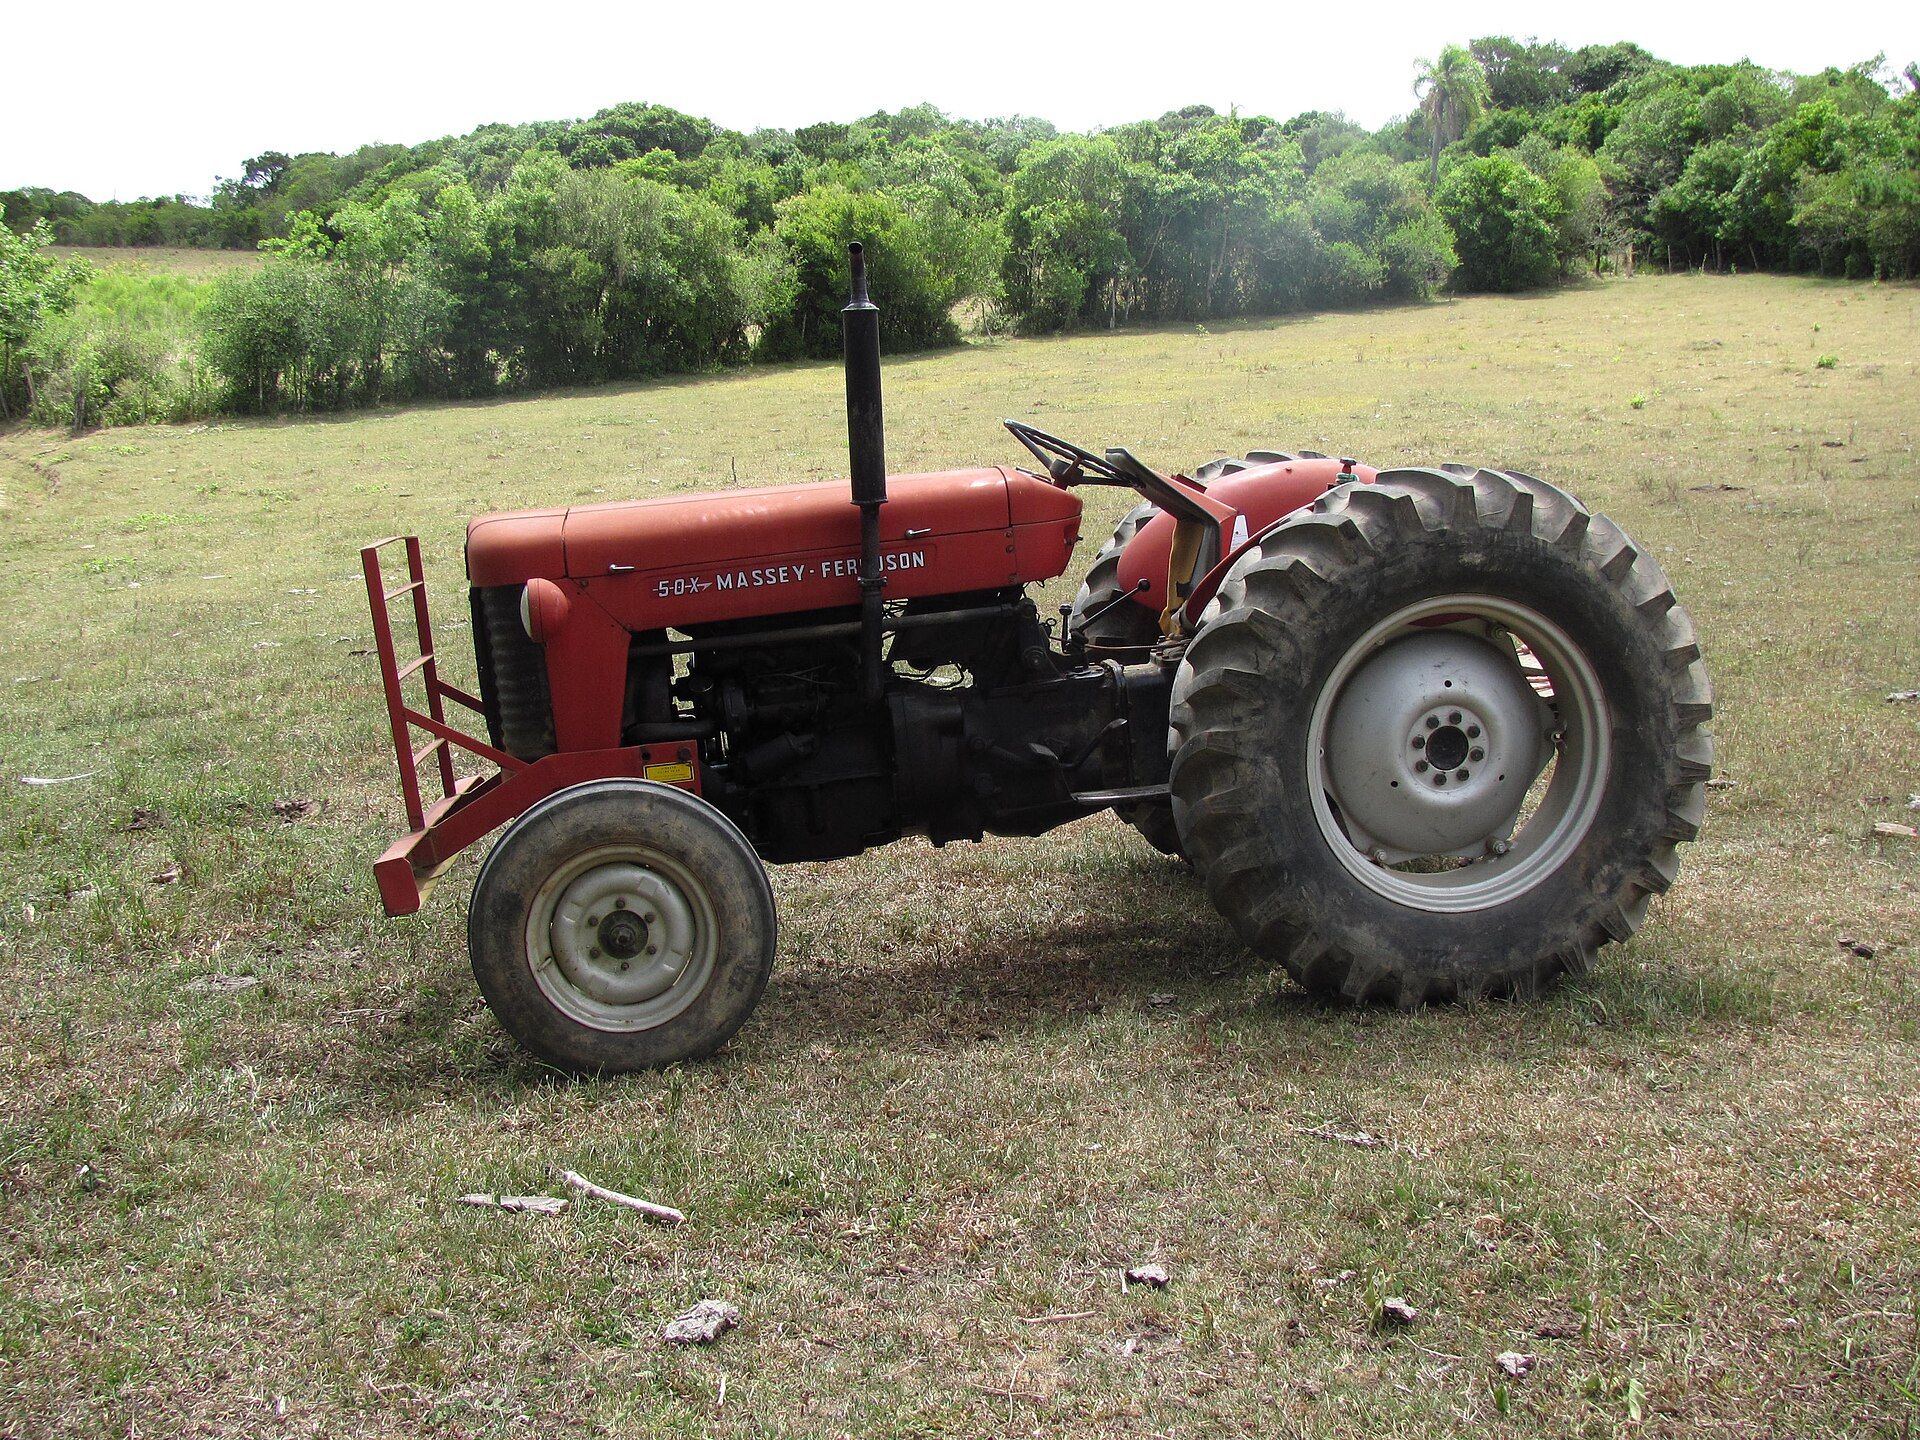
trator Massey Ferguson 50X, modelo antigo ainda em serviço, Mariana Pimentel/RS · CC BY-SA 3.0 BR, Paulo rsmenezes/Wikimedia Commons
Conceito · o cálculo
Depreciação linear
Método linear: o mais utilizado
depreciação anual = (valor do bem − valor residual) ÷ vida útil
Valor do bem: preço de compra (novo ou estado atual).
Valor residual: o que ainda vale ao fim da vida útil (revenda, sucata).
Vida útil: em anos ou em horas de uso; máquinas costumam usar as duas.
Dividir a depreciação anual pelas horas trabalhadas dá o custo por hora de máquina: a base do custo de cada operação mecanizada.
Conceito · camada 2
COT: paga, repõe e remunera
Custo Operacional Total
COT = COE + depreciação + pró-labore
Dois custos que não são desembolso imediato, mas garantem a saúde patrimonial de longo prazo: a reposição do que se desgasta e a remuneração do trabalho de gestão do produtor.
Pergunta que o COT responde: a receita paga os custos operacionais e ainda remunera o trabalho do produtor? Cobrir o COT é o indicador mínimo de sustentabilidade.
Conceito · o segundo custo invisível
O autoengano de trabalhar de graça
O produtor que não lança o próprio salário está subsidiando o projeto com trabalho não pago, e chamando isso de lucro.
Teste simples: quanto custaria contratar alguém para fazer o que o produtor faz? Esse é o pró-labore.
Vale também para a família: filhos que tiram leite todo dia são mão de obra, e precisam reaparecer como custo.
Consequência prática
Sem pró-labore, a comparação com emprego assalariado sai distorcida a favor do projeto.
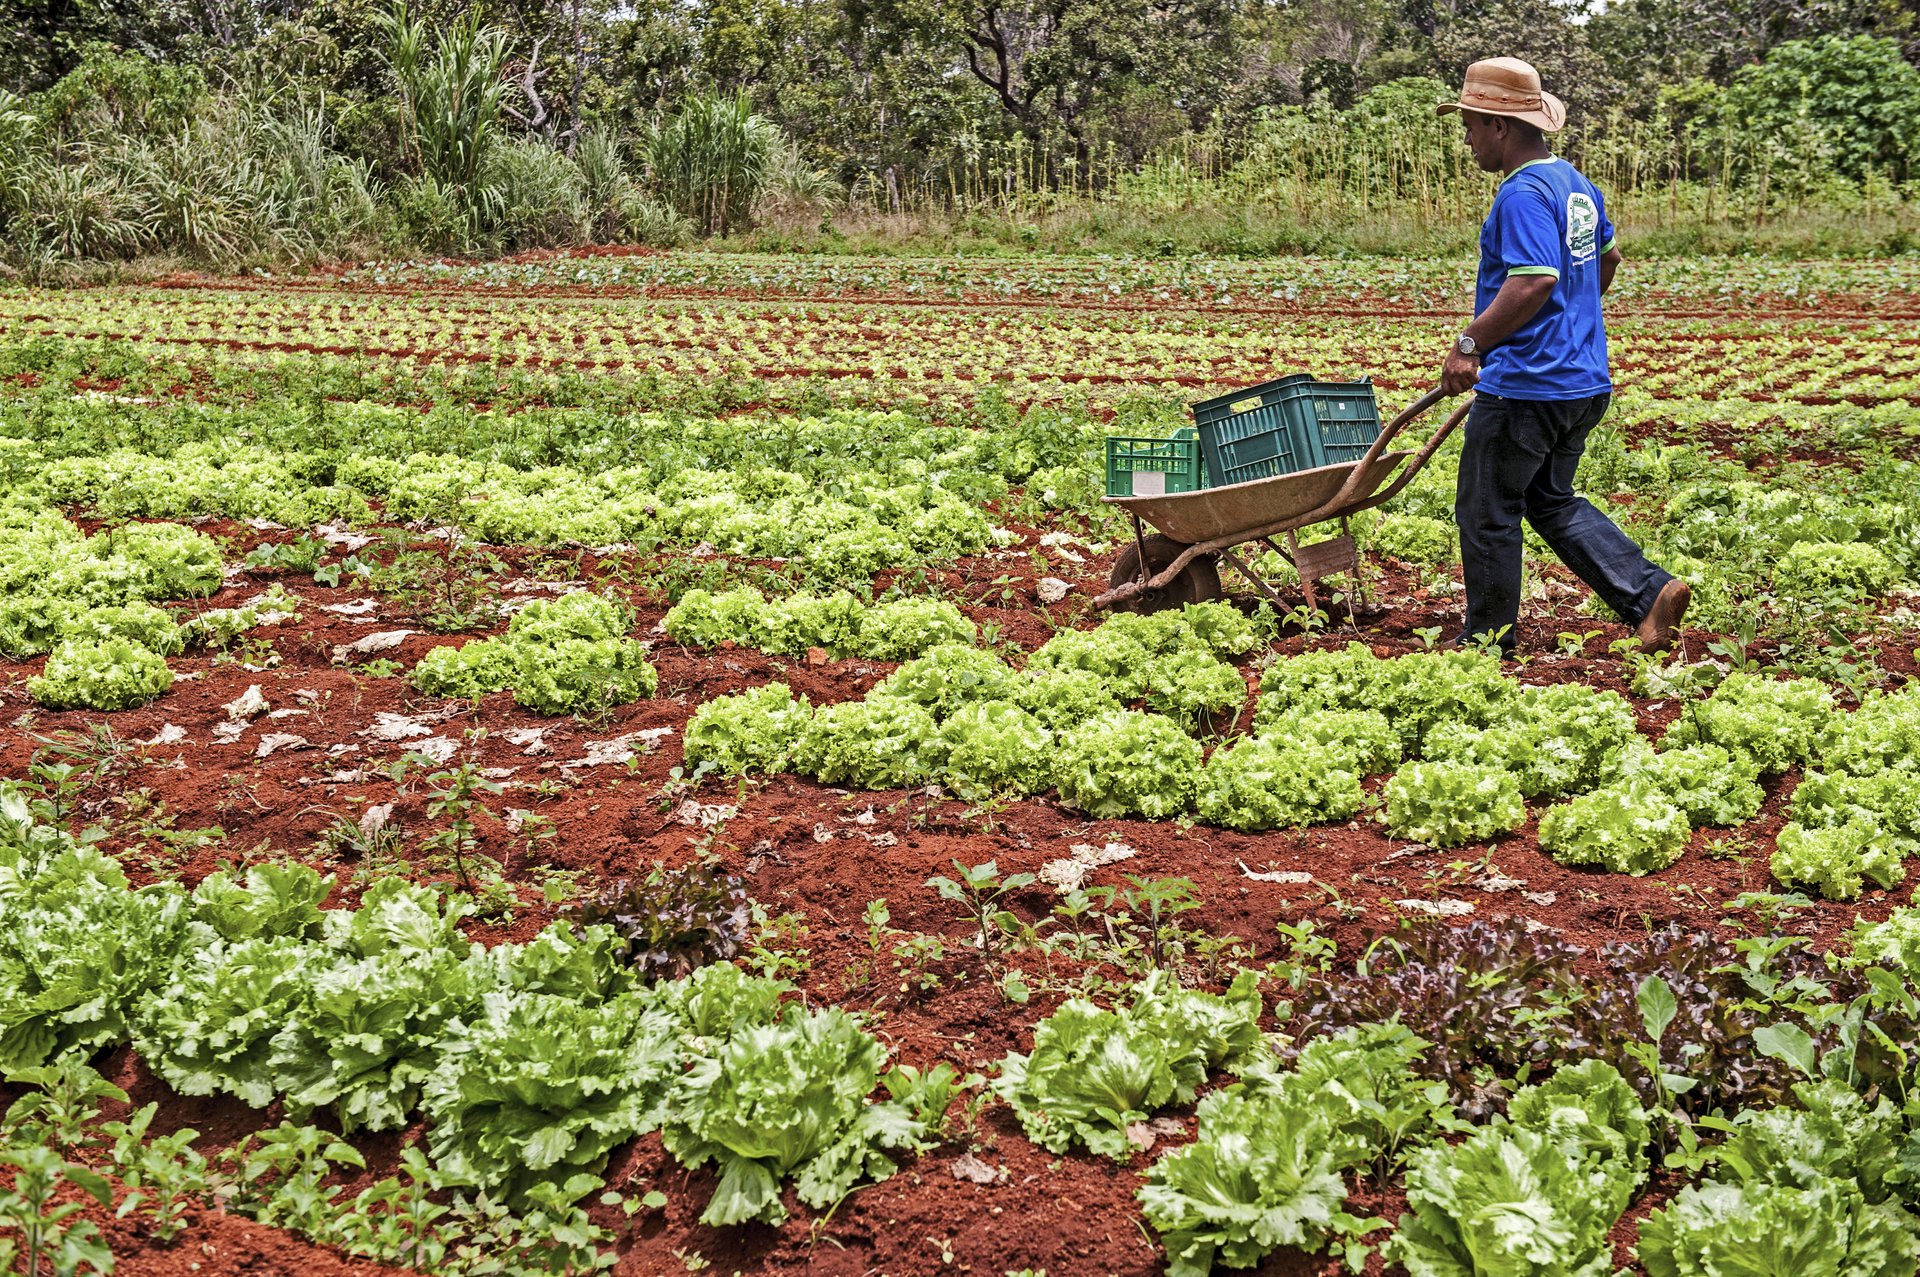
produtor rural Vilmar de Almeida leva a colheita para comercializar, Planaltina/DF · CC BY-SA 2.0, Sergio Amaral/Ministério do Desenvolvimento Social/Wikimedia Commons
Conceito · camada 3
CT: a pergunta do investidor
Custo Total
CT = COT + custo de oportunidade do capital + custo de oportunidade da terra
A camada mais completa: além de operar, o projeto precisa render mais que a melhor alternativa disponível para os mesmos recursos.
Pergunta que o CT responde: o retorno supera a melhor alternativa, arrendar a terra, aplicar o capital? A rentabilidade do projeto, neste curso, é sempre medida sobre o CT.
Conceito · remuneração dos fatores
Custo de oportunidade: o que você deixa de ganhar
Da terra própria: o arrendamento que ela renderia se não fosse usada no projeto. Referência prática: % do valor da terra ou sacas/ha da região (sindicatos rurais).
Do capital: o rendimento que o dinheiro imobilizado em máquinas, animais e insumos teria numa aplicação financeira de referência.
Não é dinheiro que sai, é dinheiro que deixa de entrar por se ter escolhido produzir. Na planilha IRGA da T3: "renda dos fatores", R$ 2.743/ha (17,4% do CT).
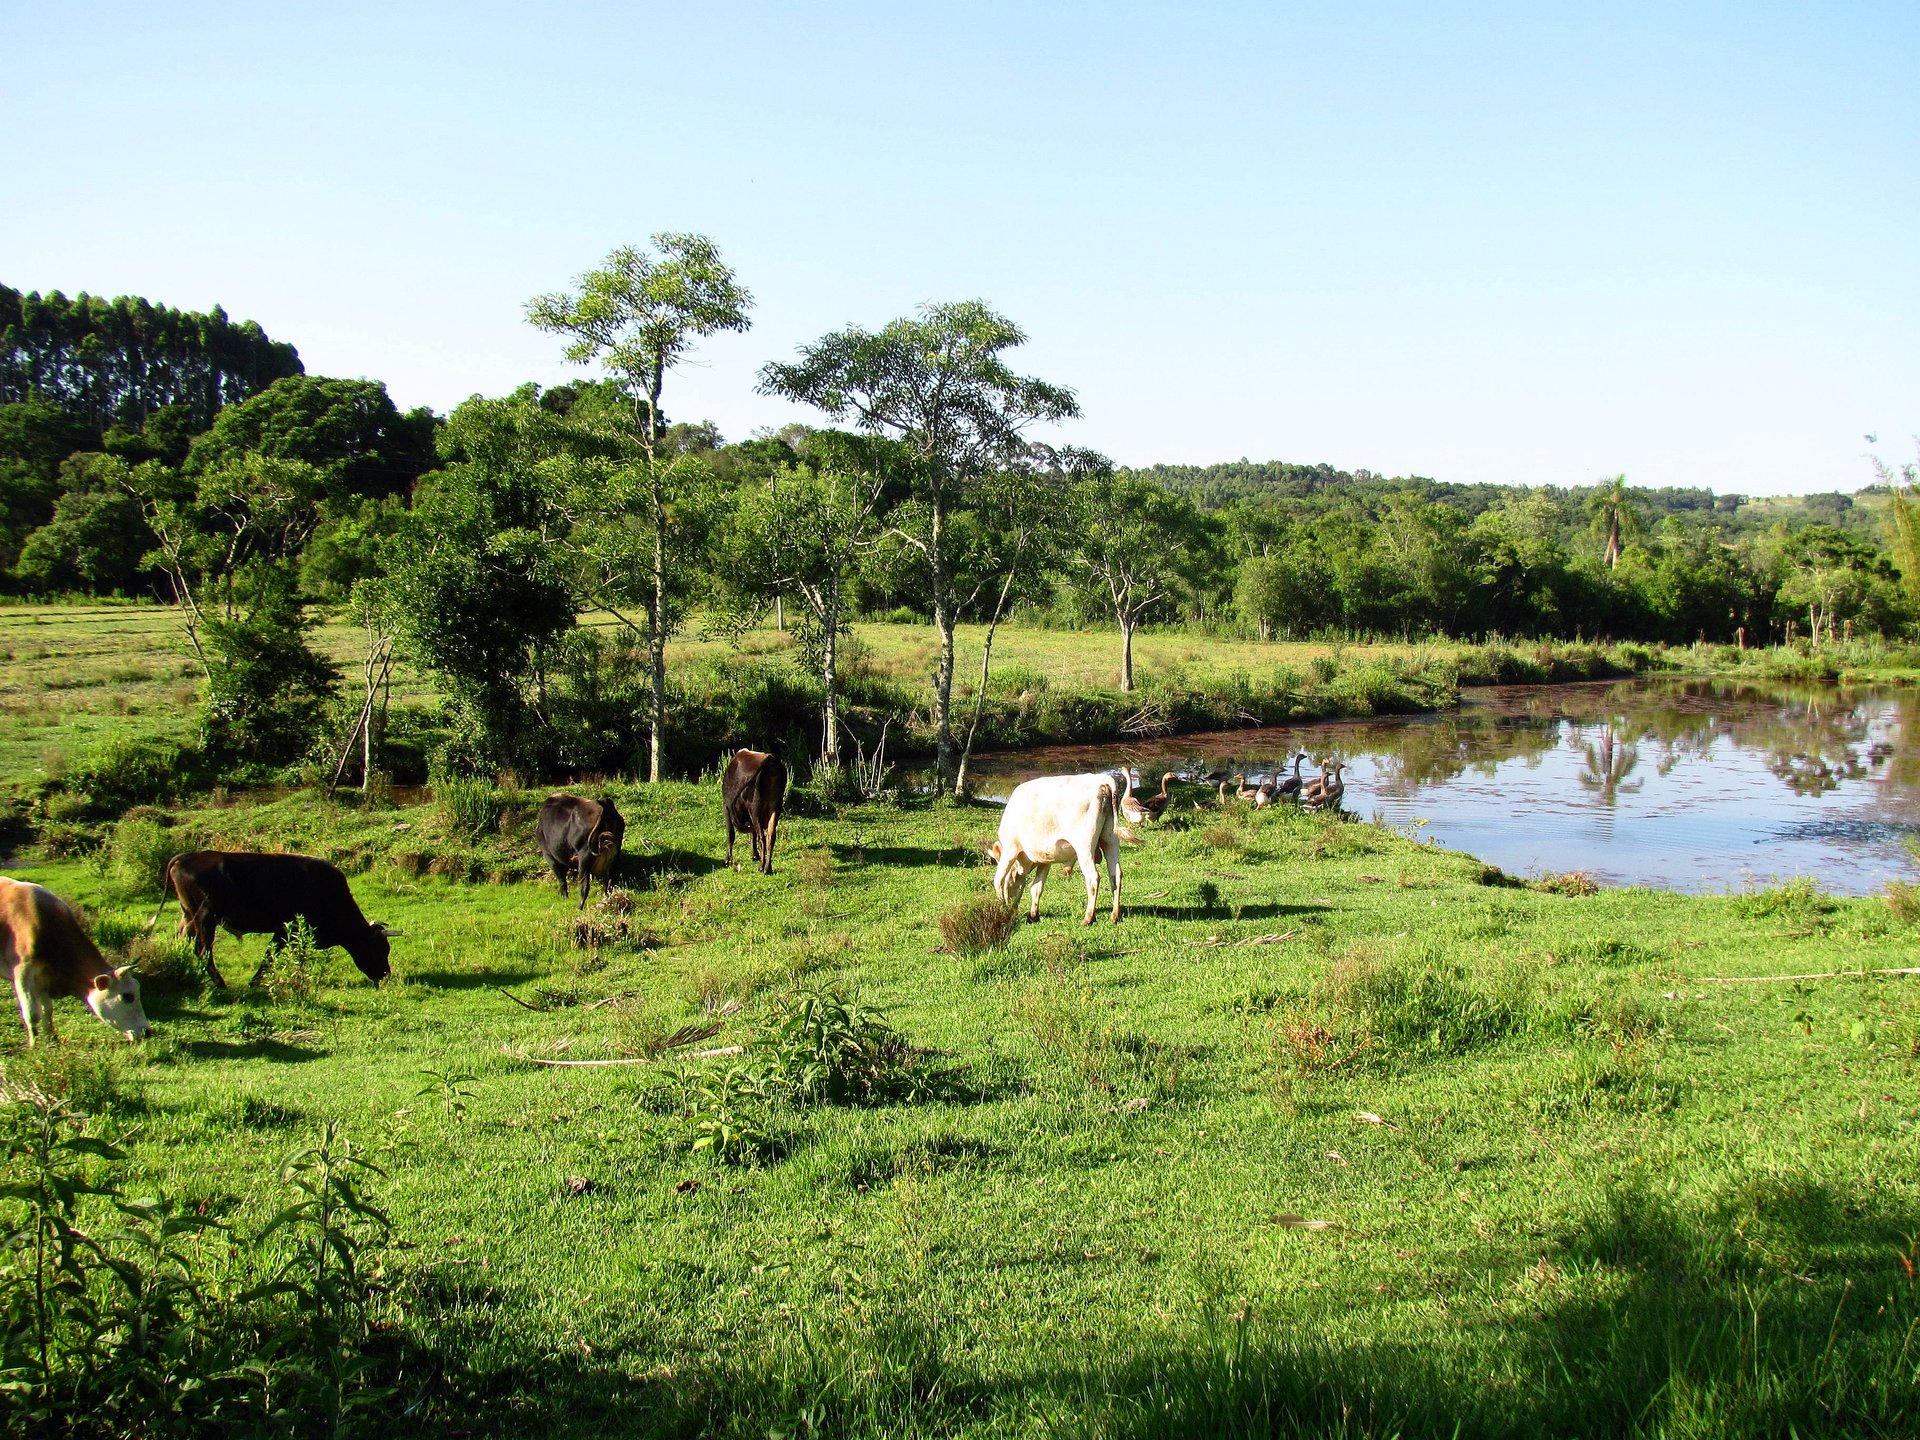
gado no pasto em propriedade rural, Mariana Pimentel/RS · CC BY-SA 4.0, Paulo RS Menezes/Wikimedia Commons
Conceito · síntese
As quatro leituras da receita
Situação
O que significa
RB < COE
Insustentável: perde caixa a cada saca. Parar ou reformular já.
RB ≥ COE
Paga o caixa, mas ainda não o desgaste nem o trabalho do produtor.
RB ≥ COT
Sustentabilidade mínima: paga custos, repõe patrimônio, remunera o gestor.
RB ≥ CT
Viabilidade plena: gera riqueza acima da melhor alternativa.
A sequência de perguntas é sempre a mesma, para qualquer cultivo ou criação, e cada degrau vira uma margem com nome próprio.
Conceito · de onde vêm os números
Sem registro, o orçamento é chute
Todo esse aparato depende de um elemento que nenhuma fórmula substitui: o dado real do campo, a função de controle do ciclo de gestão.
Histórico por talhão valida premissas, compara safras e alimenta a análise marginal.
Bancos usam esses registros para avaliar risco e conceder crédito.
Solução sem custo: Google Forms no celular → planilha automática → análise por talhão.
O fluxo dos dados
operação no campo → registro no celular → planilha → análise → decisão
receptor GPS de piloto automático: também é tecnologia captando dado de campo · CC BY-SA 3.0, bdk/Wikimedia Commons
Exemplo RS · trator 75 cv
O trator da propriedade familiar
O trator de 75 cv é a máquina típica da propriedade familiar gaúcha: lavoura, pecuária de leite, fruticultura. Premissas do caso:
Valor de compra: R$ 200.000 (mercado 2026: R$ 160–260 mil conforme marca e configuração).
Valor residual: R$ 40.000 (20% após a vida útil).
Vida útil: 10 anos ou 10.000 horas (1.000 h/ano de uso).
Premissas declaradas, como sempre: valor com cotação real da região, residual e vida útil justificados.
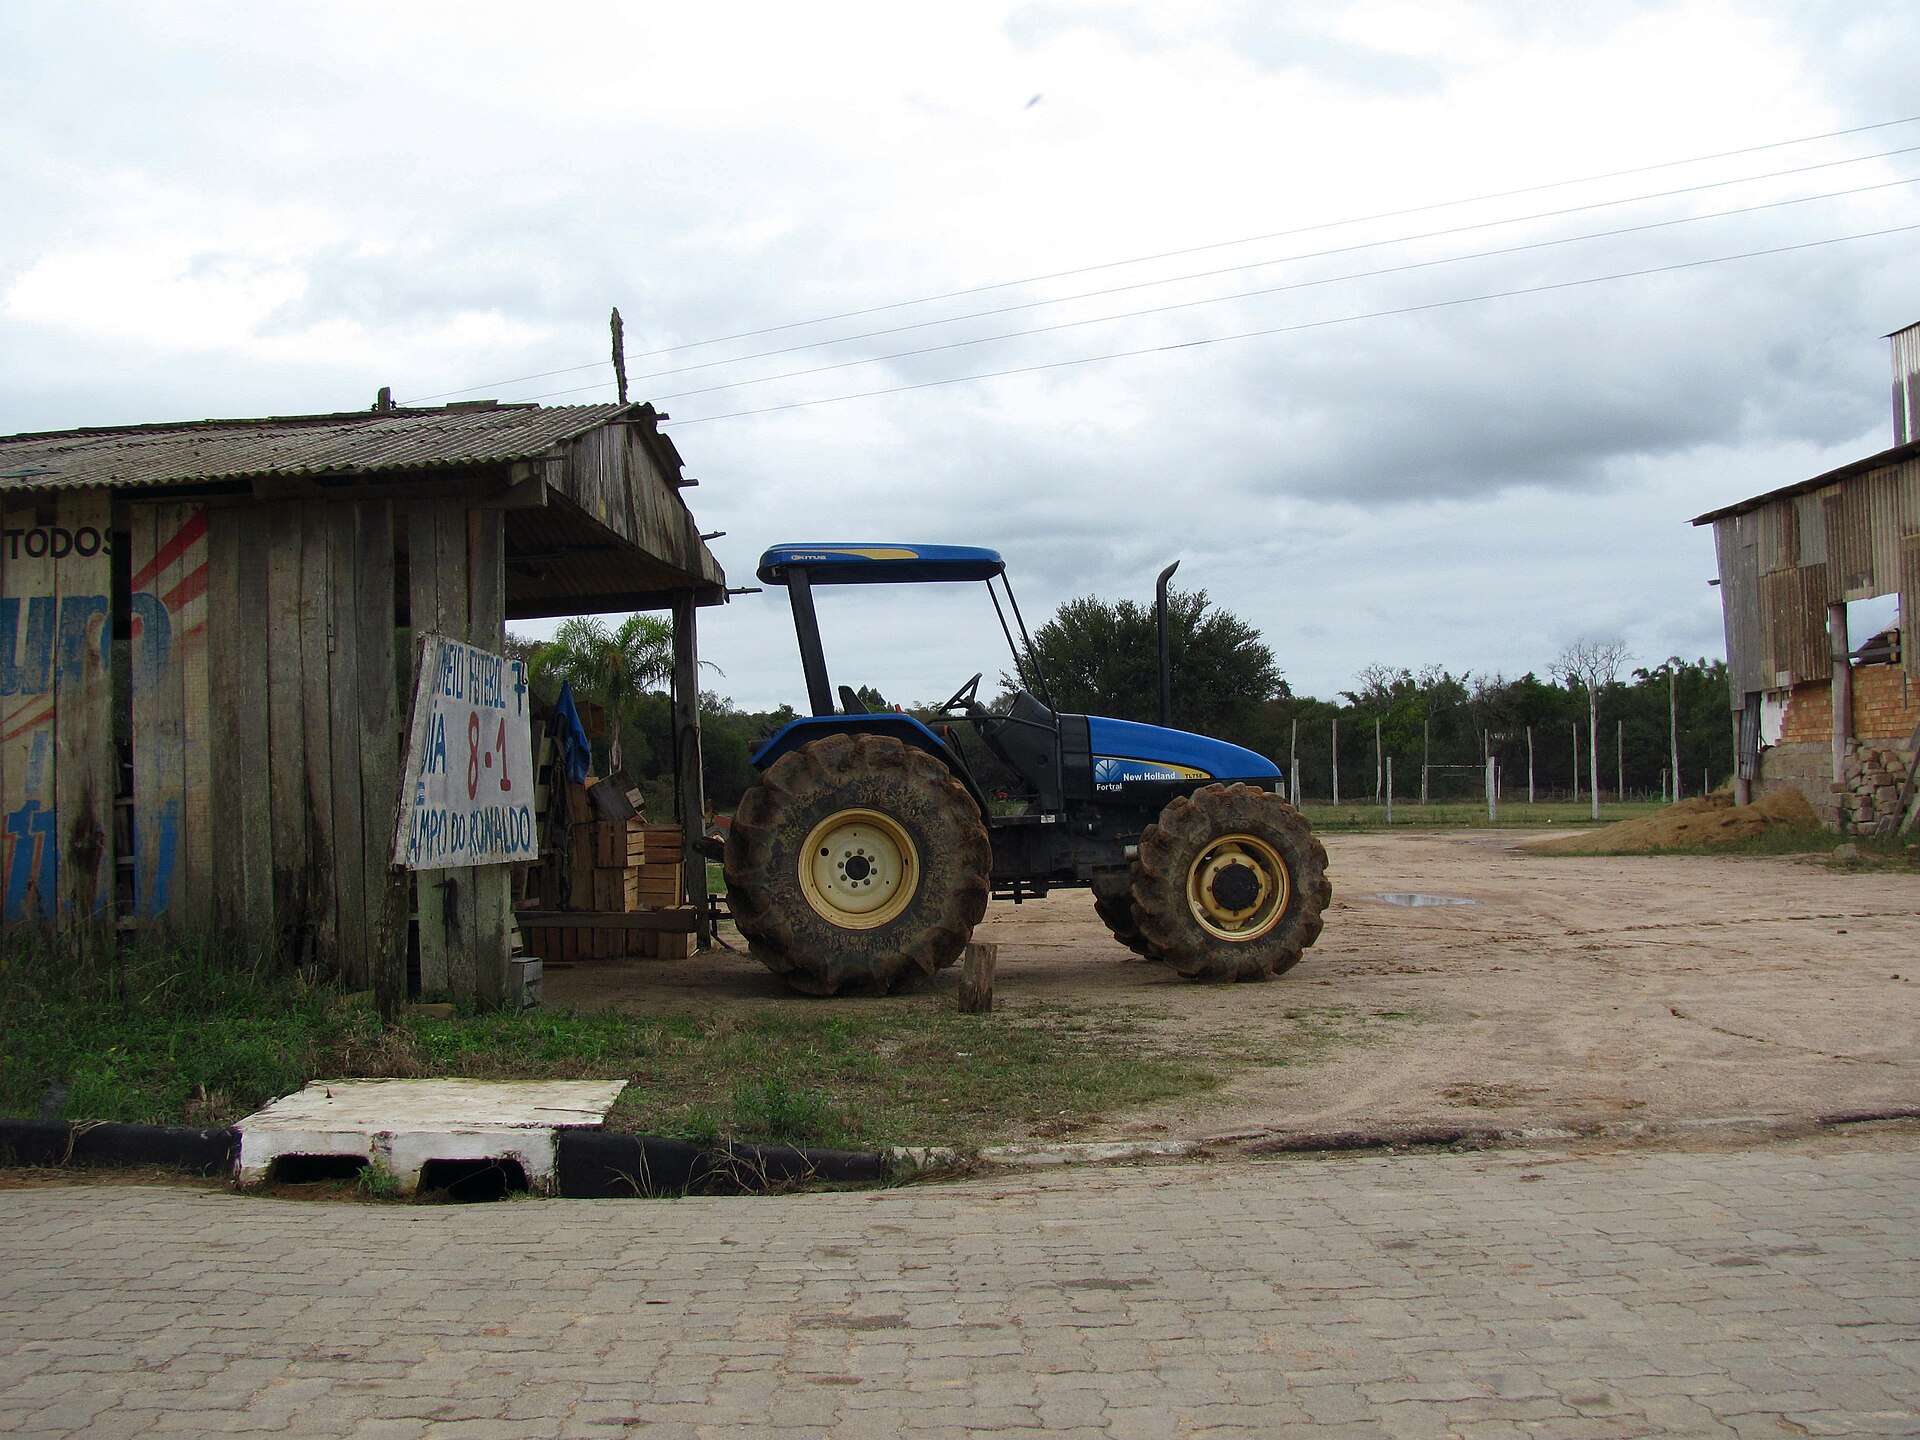
trator New Holland TL75E, 75 cv, em propriedade familiar de Mariana Pimentel/RS · CC BY-SA 3.0 BR, Paulo rsmenezes/Wikimedia Commons
Depreciação por hora
R$ 160.000 ÷ 10.000 h = R$ 16/hora
Cada hora de motor consome R$ 16 do patrimônio, antes do diesel, do operador e da manutenção. É a primeira parcela do custo-hora da máquina.
Exemplo RS · custo fixo e escala
O mesmo trator, três propriedades
Área atendida
Depreciação/ha
Leitura
40 ha
R$ 400
Máquina cara para a escala: avaliar serviços a vizinhos ou compra conjunta
80 ha
R$ 200
Uso equilibrado para o porte
160 ha
R$ 100
Custo fixo diluído, máquina bem aproveitada
Os R$ 16.000/ano não mudam, é custo fixo (T3). O que muda é sobre quantos hectares ele se dilui. Máquina parada é depreciação sem produção.
Exemplo RS · o inventário
Três bens, a mesma divisão
Numa propriedade de 80 ha, o trator não é o único bem que se desgasta. A conta se repete para tudo que a atividade usa sem consumir de uma vez:
Bem
Valor
Residual
Vida útil
Depreciação/ano
Trator 75 cv
200.000
40.000
10 anos
16.000
Galpão de máquinas
120.000
0
25 anos
Grade e pulverizador
18.000
0
15 anos
Depreciação anual da propriedade
Galpão e implementos entram com residual zero: ao fim da vida útil não há revenda prevista. Residual é premissa declarada, não regra fixa.
Exemplo RS · o inventário fechado
O patrimônio que se consome todo ano
Bem
Valor
Residual
Vida útil
Depreciação/ano
Trator 75 cv
200.000
40.000
10 anos
16.000
Galpão de máquinas
120.000
0
25 anos
4.800
Grade e pulverizador
18.000
0
15 anos
1.200
Depreciação anual da propriedade
22.000
São R$ 22.000 por ano de patrimônio se consumindo, sem um boleto sequer. É o número que falta na conta de quem só olha o extrato.
Exemplo RS · as três verdades
O "lucro" que era prejuízo
A mesma propriedade de 80 ha. O produtor comemora: sobraram R$ 40.000 no caixa (RB − COE). Ele retira R$ 3.000 por mês para viver.
Sobra de caixa (RB − COE)R$ 40.000
− depreciação do trator e benfeitorias
− pró-labore (12 × R$ 3.000)
Resultado sobre o COT
A depreciação é a soma do inventário. O pró-labore está escrito na própria linha.
Exemplo RS · a conta fechada
Onde o sinal vira
Sobra de caixa (RB − COE)R$ 40.000
− depreciação do trator e benfeitoriasR$ 22.000
− pró-labore (12 × R$ 3.000)R$ 36.000
Resultado sobre o COT− R$ 18.000
Pagou as contas, mas consumiu patrimônio e trabalhou de graça, e ainda faltaria a remuneração da terra e do capital (CT). As três camadas mostram resultados diferentes para o mesmo ano.
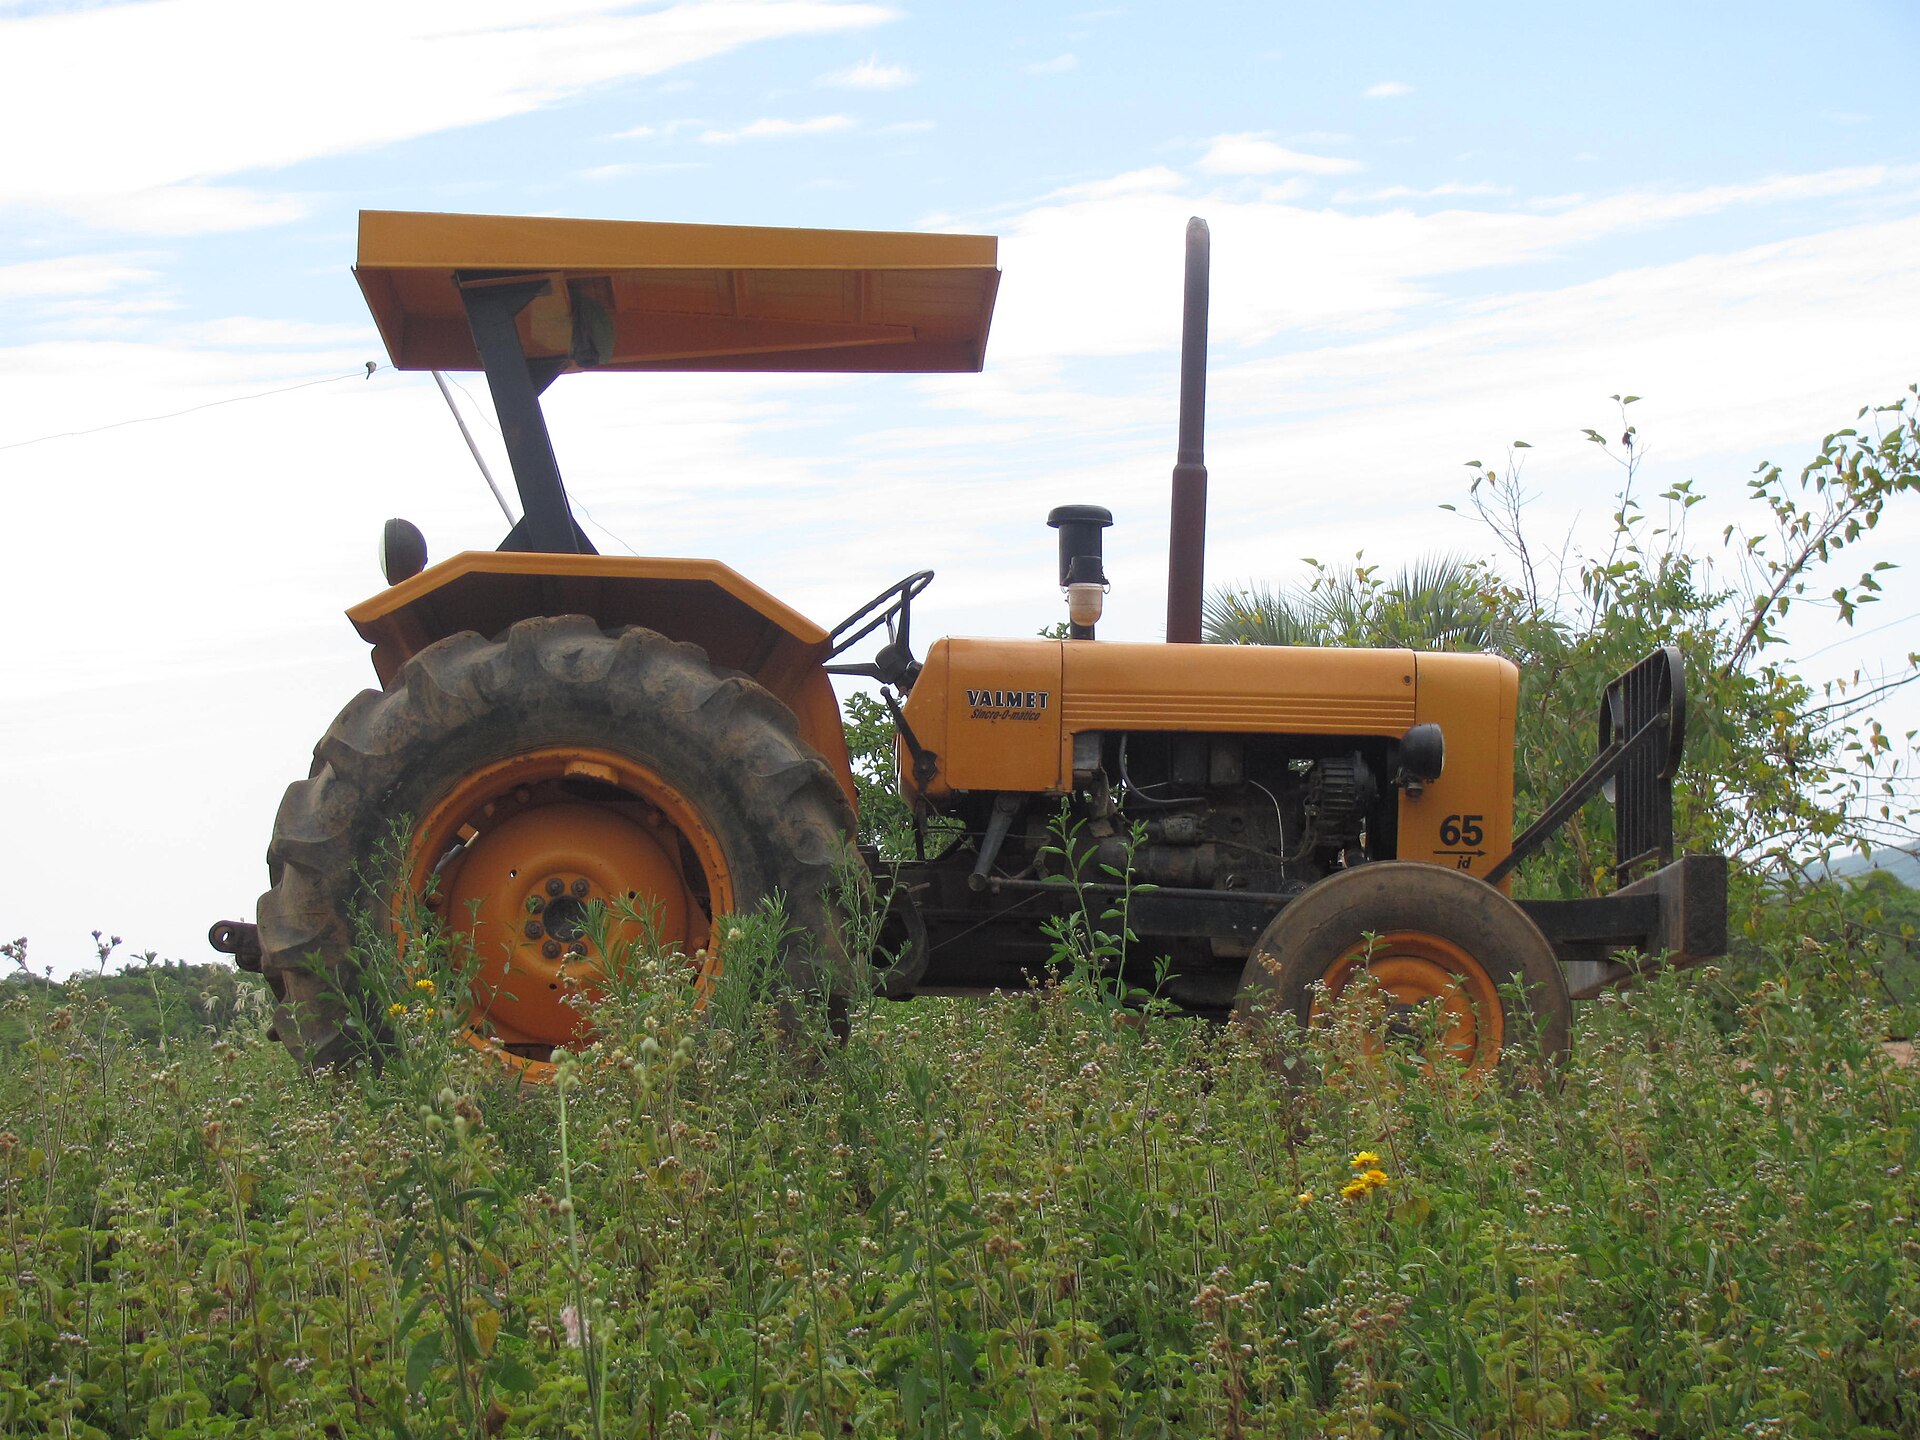
trator Valmet 65 parado no mato, Mariana Pimentel/RS · CC BY-SA 3.0 BR, Paulo rsmenezes/Wikimedia Commons
Exemplo RS · a mesma lavoura, quatro safras
Quanto essa lavoura precisava colher
As três camadas da propriedade de 80 ha, por hectare
COE 4.800,00 · COT 5.525,00 · CT 7.000,00
A estrutura de custo não muda de uma safra para outra. O que muda é a colheita. Soja a R$ 132,50/sc:
Safra
sc/ha
Receita bruta/ha
Veredito
Excelente
55
Boa
48
Fraca
40
Quebra
34
O COT soma ao COE os R$ 22.000 de depreciação e os R$ 36.000 de pró-labore, diluídos nos 80 ha. O CT acrescenta R$ 1.475/ha de remuneração da terra e do capital.
Exemplo RS · quatro veredictos
Quatro safras, quatro respostas
Safra
sc/ha
RB/ha
Veredito
Excelente
55
7.287,50
RB ≥ CT: viabilidade plena, folga de R$ 287,50/ha
Boa
48
6.360,00
RB ≥ COT: sustentabilidade mínima, não remunera a terra
Fraca
40
5.300,00
RB ≥ COE: paga o caixa e consome patrimônio
Quebra
34
4.505,00
RB < COE: prejuízo em caixa, parar ou reformular
A safra fraca é o ano da conta anterior: sobra de caixa de R$ 40.000 e resultado de − R$ 18.000 sobre o COT. Vinte e uma sacas separam a primeira linha da última, e elas atravessam os quatro degraus da escada.
Exemplo RS · a propriedade de leite
O mesmo trator, agora no leite
Uma propriedade familiar de leite usa o mesmo trator de 75 cv para fazer silagem e tratar o gado. Premissas do caso:
25 vacas em lactação, cerca de 410 litros por dia: 150.000 litros no ano.
Leite a R$ 2,40/L: receita de R$ 360.000 no ano.
Sobra de caixa (receita − COE): R$ 70.000.
O casal tira o leite e retira R$ 4.500 por mês para viver.
Valores de exemplo, declarados como premissa. No projeto, cada um precisa de fonte e data.
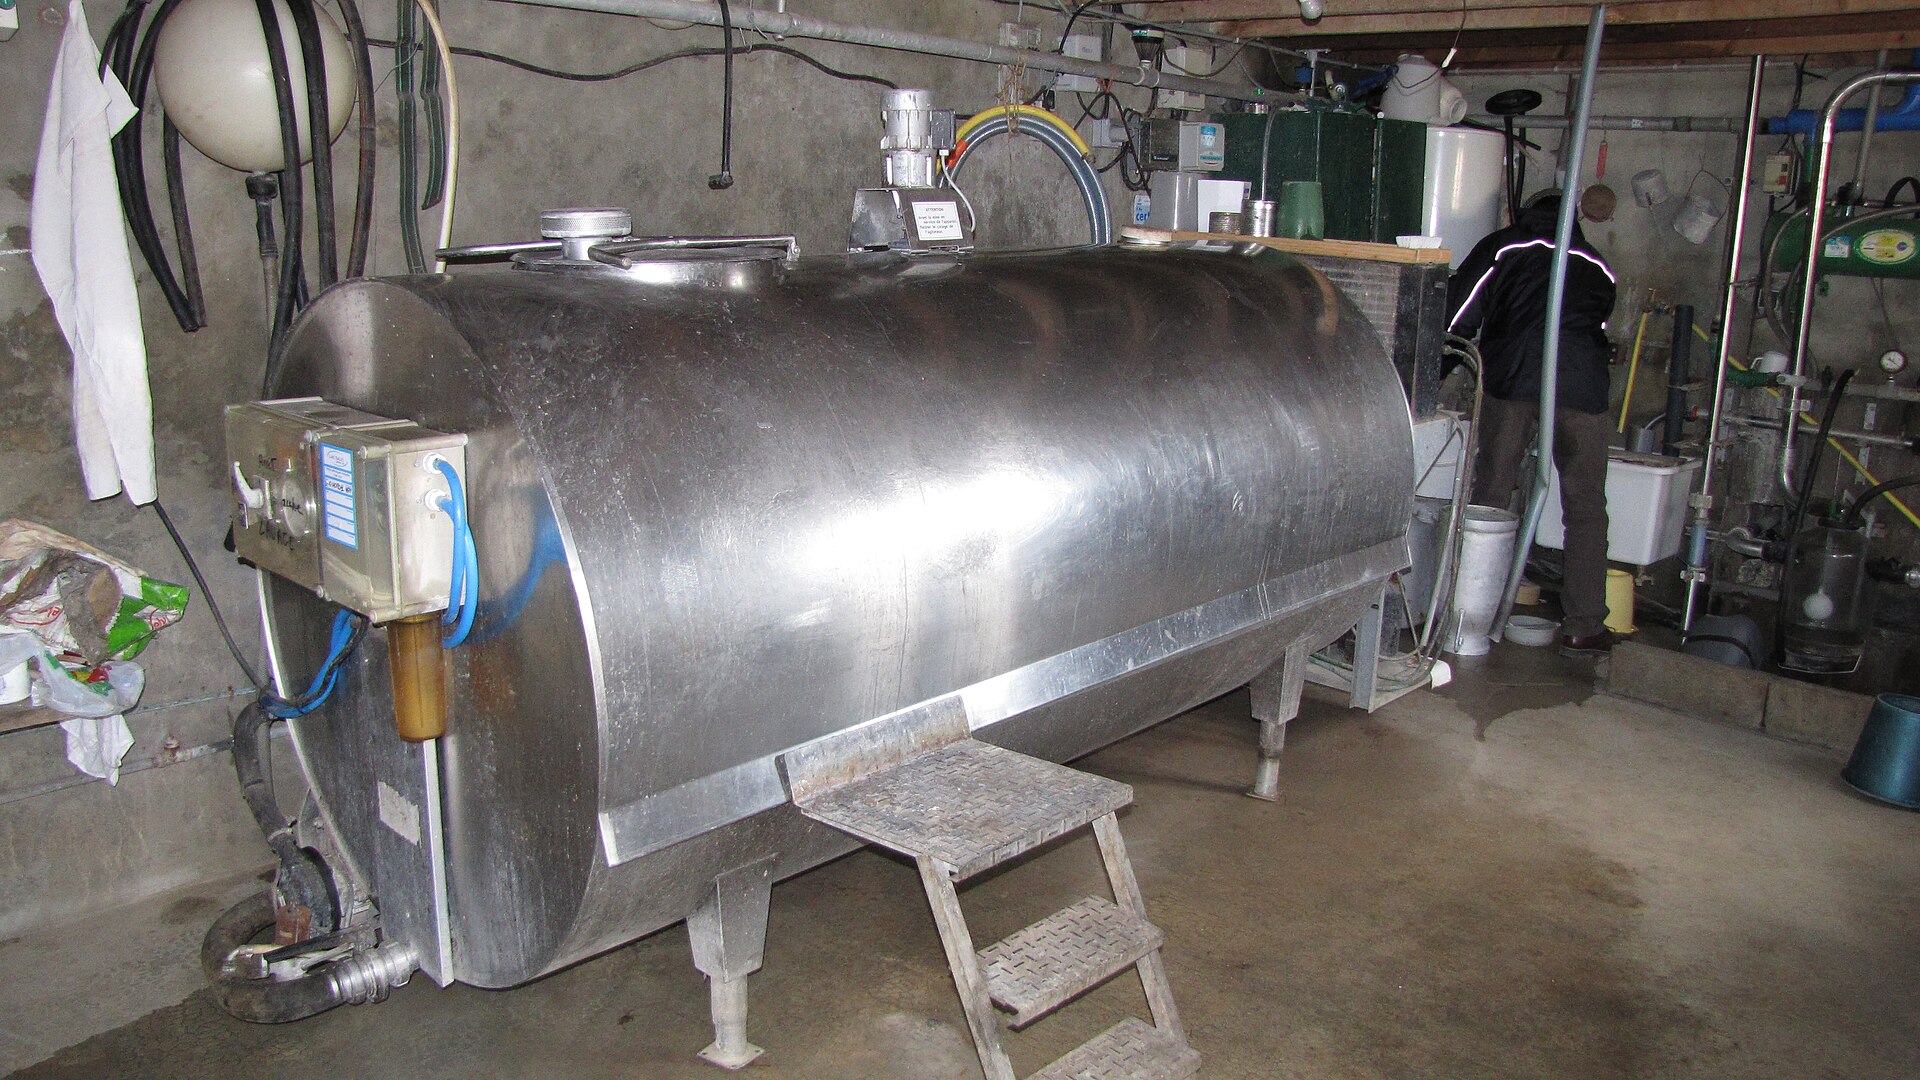
resfriador de leite a granel · CC BY-SA 3.0, Fotonovela/Wikimedia Commons
Exemplo RS · o inventário do leite
O que se desgasta tirando leite
Bem
Valor
Residual
Vida útil
Depreciação/ano
Trator 75 cv
200.000
40.000
10 anos
16.000
Ordenhadeira canalizada
45.000
5.000
10 anos
Resfriador 2.000 L
40.000
4.000
12 anos
Sala de ordenha e galpão
200.000
0
25 anos
Depreciação anual da propriedade
A mesma fórmula do trator: (valor − residual) ÷ vida útil. O exemplo considera só máquinas e benfeitorias. Como tratar o rebanho na conta fica para a aula de pecuária.
Entrou dinheiro todo mês e as contas foram pagas. Mesmo assim, a atividade consumiu patrimônio e pagou ao casal menos do que o trabalho vale.
No leite, o pró-labore pesa mais do que na lavoura: a ordenha costuma ser duas vezes por dia, todos os dias do ano.
Exemplo RS · o custo por litro
Quanto o litro precisava valer
As três camadas da propriedade de leite, por litro (150.000 L/ano)
COE 1,93 · COT 2,50 · CT 2,70
A estrutura de custo é a mesma o ano todo. O que muda é o preço que a indústria paga no mês:
Preço do litro
Receita no ano
Veredito
R$ 2,80
R$ 2,60
R$ 2,10
R$ 1,80
COE de R$ 290.000; COT soma R$ 31.000 de depreciação e R$ 54.000 de pró-labore; CT acrescenta R$ 30.000 de remuneração da terra e do capital. Tudo dividido por 150.000 litros.
Exemplo RS · quatro preços, quatro respostas
Na soja muda a colheita; no leite, o preço do mês
Preço do litro
Receita no ano
Veredito
R$ 2,80
420.000
RB ≥ CT: viabilidade plena, folga de R$ 0,10/L
R$ 2,60
390.000
RB ≥ COT: sustentabilidade mínima, não remunera terra e capital
R$ 2,10
315.000
RB ≥ COE: paga o caixa e consome patrimônio
R$ 1,80
270.000
RB < COE: prejuízo em caixa, parar ou reformular
Em 2026, o valor de referência do Conseleite-RS foi de cerca de R$ 2,06 em janeiro a R$ 2,53 em abril. A mesma propriedade passou, em poucos meses, por mais de um degrau da escada.
Valores projetados divulgados pelo Conseleite-RS (cálculo da Universidade de Passo Fundo). O preço pago a cada produtor varia com volume e qualidade.
Exemplo RS · o que fica
Três lições do caso
Depreciação se calcula em minutos: três números e uma divisão, escolha do produtor, não limitação técnica.
Custo fixo depende da escala: "quantos hectares essa máquina atende?" ou "quantos litros essa sala de ordenha produz?" vale para cada bem do inventário.
Sobra de caixa não é lucro, na lavoura e no leite: só o resultado sobre o COT, e depois sobre o CT, diz se a atividade se sustenta.
Para o projeto de vocês
Cada máquina e benfeitoria do manejo precisa de valor, residual, vida útil e depreciação lançada no passo 4.
Mão no simulador · passo 3 · COE completo
Tarefa de saída: parte 1
Simulador de projetos · passo 3 de 7custos do ciclo
coeficiente × preço, item por item (da lista da T3)
Funrural, comercialização: calculados sobre o passo 1
permanente e temporária: a declarada no manejo
somado automaticamente pelo simulador
Confiram item a item contra o manejo do passo 2: prática sem custo ou custo sem prática é linha errada.
Mão no simulador · passo 4 · COT e CT
Tarefa de saída: parte 2
Simulador de projetos · passo 4 de 7depreciação e fatores
máquina/benfeitoria: valor, residual, vida útil
quanto custaria contratar quem faz a gestão
arrendamento de referência da região
taxa de referência sobre o capital imobilizado
O simulador fecha COE → COT → CT na hora. Os três valores do projeto de vocês são definidos nesta etapa.
Mão no simulador · antes de sair da sala
Checklist de saída
Itens diretos valorados (coeficiente × preço) no passo 3
Automáticos (%) conferidos, sem lançamento em duplicidade
Depreciação lançada para cada máquina e benfeitoria do manejo
Pró-labore e oportunidade da terra e do capital no passo 4
COE → COT → CT fechados e anotados
Terminou antes? Compare o CT/unidade do projeto com a RL/unidade do passo 1.
Ponte · o que vem
P1 na S7, depois, as margens
Na próxima semana, a P1: o projeto com receita e custos fechados é a base da avaliação. Na T5 (S9), esses números ganham interpretação: MB, ML e lucro, o que cada margem diz para o curto, médio e longo prazo.
Revisar no site: Parte II, blocos II.4 (COE, COT e CT) e II.5 (registro) + autoavaliação do bloco em casa.
Chegar na P1 com: passos 0 a 4 completos no simulador; premissas com fonte e data.
O cálculo feito na T5
RL − COE = MB · RL − COT = ML · RL − CT = lucro
T4 · COE, COT e Custo Total
Fontes e créditos
Referência bibliográfica geral: KAY, Ronald D.; EDWARDS, William M.; DUFFY, Patricia A. Gestão de propriedades rurais. 7. ed. Porto Alegre: AMGH, 2014. E-book. ISBN 9788580553963. Disponível em: Minha Biblioteca. Acesso em: 29 maio 2026. Dados, preços e taxas citados nos exemplos: fontes indicadas em aula e atualizadas a cada oferta.
Material didático elaborado pelo Prof. Róberson Macedo de Oliveira, Colégio Politécnico da UFSM, com apoio de inteligência artificial (Claude, Anthropic) na organização didática e diagramação. O conteúdo pedagógico, a metodologia e as decisões de planejamento são de responsabilidade do docente.