Prof. Róberson Macedo de OliveiraColégio Politécnico da UFSM
→ avançar · ← voltar
Conceito · a pergunta da aula
Quanto custa produzir o que você declarou?
O manejo que o grupo descreveu no projeto consome insumo, máquina ou trabalho em cada prática, e tudo isso tem preço.
Regra de ouro do curso
toda prática de manejo declarada precisa reaparecer como custo
Manejo sem custo correspondente e custo sem manejo que o justifique são falhas do projeto.
Conceito · diagnóstico técnico
A lógica que não muda
Todo projeto sério começa por um diagnóstico técnico: a leitura objetiva da realidade física que será trabalhada. É ele que transforma descrição qualitativa em números.
Do campo à planilha
diagnóstico técnico → coeficientes técnicos → insumos e recursos → custos
A natureza do diagnóstico muda conforme a atividade (laudo de solo, estrutura do rebanho, sistema de produção), mas a cadeia é sempre essa.
Conceito · a ponte
Coeficiente técnico: a ponte entre manejo e planilha
Coeficiente técnico é a quantidade de insumo ou serviço por unidade de produção: kg de ureia por hectare, ração por animal/dia, horas de trator por talhão.
Cada linha do orçamento
custo do item = coeficiente técnico × preço unitário
O diagnóstico fornece o coeficiente; a pesquisa de preço (T2) fornece o preço. Um coeficiente estimado sem base erra o custo inteiro, por isso o diagnóstico vem primeiro.
Conceito · diagnóstico por atividade · 1/3
Agricultura: o laudo de solo
Nenhuma lavoura séria começa sem análise de solo. O laudo é a origem dos maiores custos variáveis de qualquer cultura: calagem e adubação de base e cobertura.
Lê-se o laudo, consulta-se o Manual CQFS-RS/SC (11ª ed., 2016), obtém-se a dose: calcário em t/ha, adubo em kg/ha.
Em trigo de alta tecnologia (60 sc/ha esperadas), fertilizantes chegam a ~39% do custo de produção (CEPA/Epagri, safra 2026).
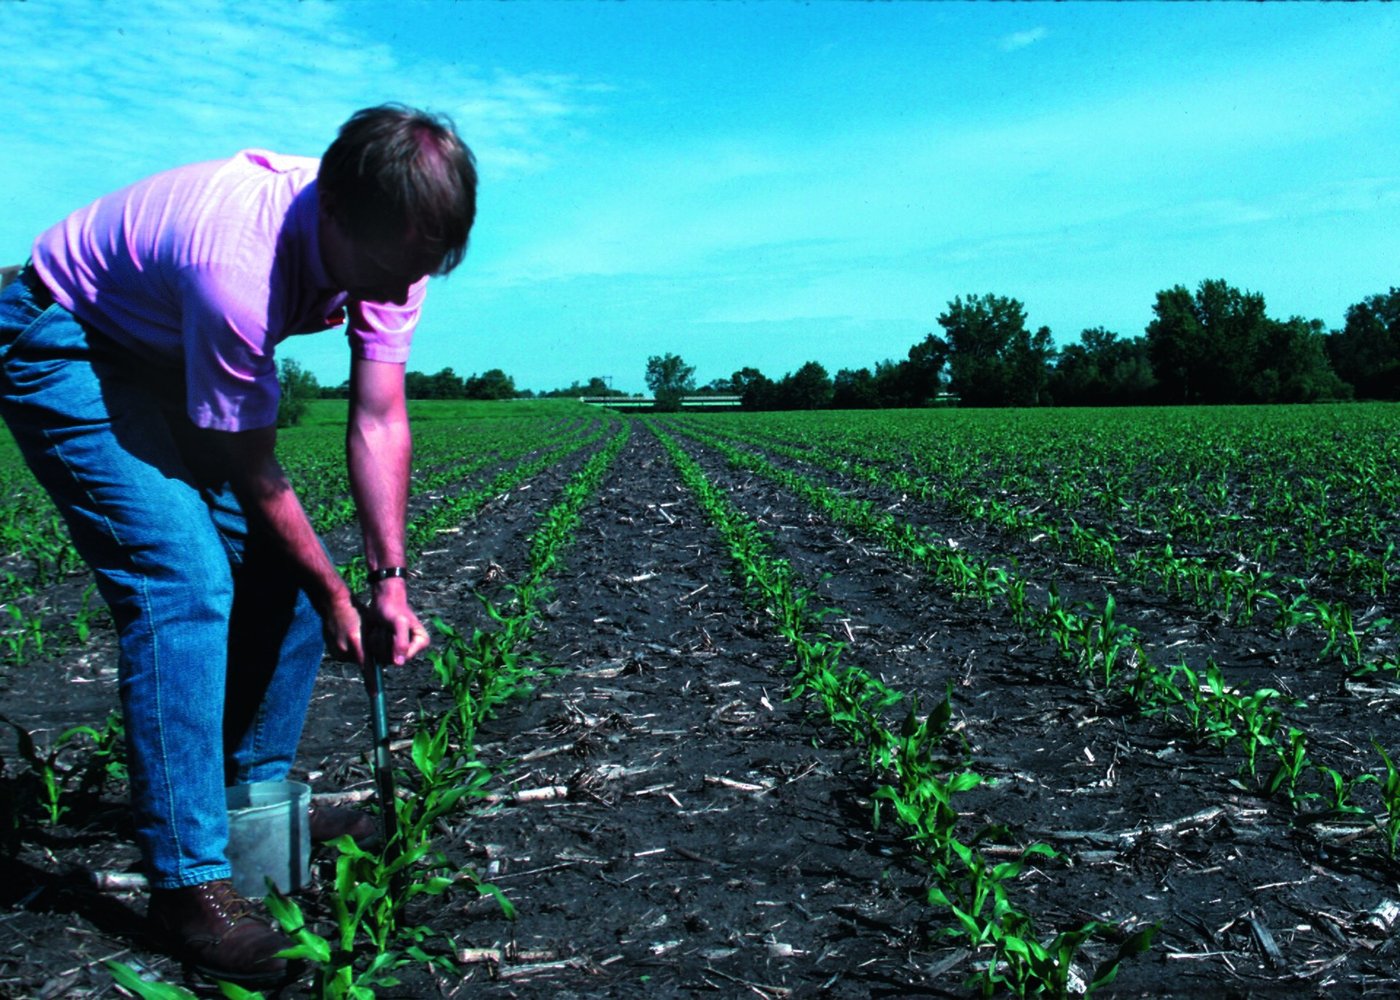
coleta da amostra na lavoura · domínio público, Tim McCabe/USDA-NRCS
A análise custa R$ 65 a R$ 150 por amostra e também é requisito do crédito rural (Parte IV.2) — é o primeiro item da planilha, porque fundamenta todos os outros.
Conceito · diagnóstico por atividade · 2/3
Zootecnia: estrutura e evolução do rebanho
O equivalente ao laudo é responder: quantos animais de cada categoria existem, e como esse número evolui no tempo?
A estrutura do rebanho define ração por animal/dia, vacinas por categoria, sal mineral por cabeça/mês, cada um, um coeficiente técnico.
Vaca em lactação, vaca seca, novilha e terneira têm perfis de custo completamente diferentes.
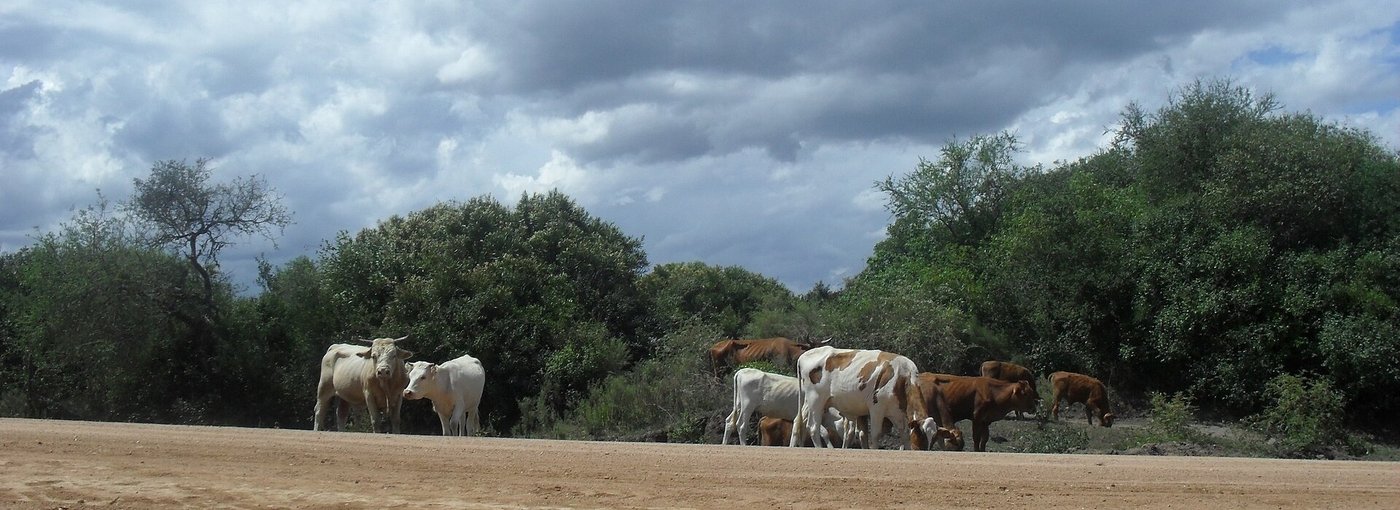
rebanho de corte no Pampa, Bagé/RS · CC BY-SA 3.0, Paula Cavalheiro
Erro frequente
Tratar o rebanho como número único ("100 animais") distorce ração e sanidade. A calculadora (rebanho.html) mostra o efeito por categoria.
Conceito · rebanho estabilizado · a evolução no tempo
Um rebanho que não cresce nem encolhe
Premissas: natalidade 80% · mortalidade de bezerros 5% · descarte anual de matrizes 20% · 1 touro para 25 vacas · vida útil do touro 4 anos.
Ano
Matrizes
Touros
Nascim. M/F
Desmame M/F
Descarte vacas
Novilhas retidas
Excedente venda
Touro descarte
1
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
2
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
3
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
4
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
5
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
6
100
4
40 / 40
38 / 38
20
20
38 M + 18 F
1
Reparem: os números se repetem ano após ano — é isso que "estabilizado" significa. Cada novilha retida este ano só entra como matriz daqui a ~2-3 anos (recria + primeira cria); mude a taxa de descarte ou a retenção, e essa tabela inteira muda.
Conceito · diagnóstico por atividade · 3/3
Fruticultura: o sistema de produção
No pomar, o diagnóstico é a definição do sistema: decisões agronômicas de longo prazo que fixam os custos por 15 a 20 anos.
O espaçamento define o número de mudas por hectare, o coeficiente central da implantação.
Particularidade única: a fase de formação, 2 a 5 anos em que os custos ocorrem por inteiro e a receita é nula.
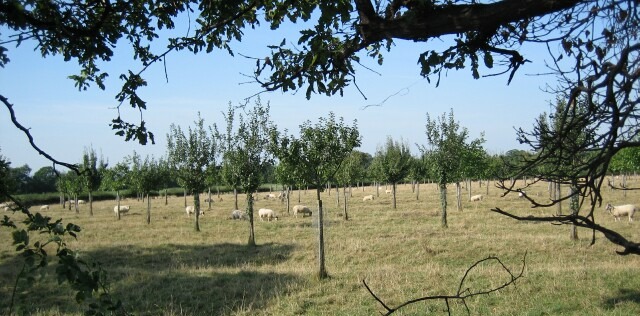
pomar em fase de formação · CC BY-SA 2.0, Dave Bushell/Geograph
Implantação (investimento amortizável) não se confunde com custeio anual (COE recorrente).
Conceito · levantar antes de classificar
O inventário do que a atividade consome
Antes de classificar, é preciso listar tudo. Um roteiro que evita esquecimentos:
Operações: preparo, plantio, tratos, colheita: combustível, manutenção, horas de máquina.
Serviços e mão de obra: permanente, temporária, aviação, frete, secagem, assistência técnica.
Estrutura: depreciação, arrendamento, impostos e taxas, seguros, energia.
Percorra o calendário da atividade mês a mês: o que acontece na lavoura ou no rebanho em cada momento, e o que cada evento consome.
Conceito · classificação
Listar não basta: é preciso classificar
A classificação determina como cada custo se comporta quando a produção muda, e como tratá-lo em cada análise.
Quem confunde variável com fixo erra o ponto de equilíbrio.
Quem mistura direto com indireto distorce o resultado por atividade.
Quem ignora os implícitos acha que lucrou mais do que lucrou.
Três critérios de classificação para o mesmo gasto, cada um responde a uma pergunta diferente. Metodologia: Matsunaga et al. (IEA), base do Campo Futuro/CNA.
Conceito · par 1
Variáveis × fixos
Custos variáveis (CV)
Variam com a escala de produção: mais área, mais custo; menos área, menos custo.
Sementes, fertilizantes, corretivos, defensivos
Combustível das operações, mão de obra temporária
Pecuária: ração, sal mineral, vacinas, vermífugos
Custos fixos (CF)
Existem independentemente do volume. Mesmo em ano sem safra, permanecem: remuneram a estrutura, não a produção.
Depreciação de máquinas e benfeitorias
Arrendamento fixo, pró-labore, mão de obra permanente
ITR, seguro da propriedade
Conceito · par 1 · na dúvida
O teste do ano sem safra
Na dúvida, pergunte: se eu não plantar nada este ano, esse gasto continua existindo?
Continua → fixo. O ITR vence e o funcionário mensalista recebe, com ou sem lavoura.
Desaparece → variável. Sem plantio não há semente, adubo nem diesel de operação.
Segundo teste, equivalente: se eu dobrar a área, esse gasto dobra junto? Dobra → variável; não dobra → fixo.
Alguns itens resistem aos dois testes, energia da irrigação, por exemplo. Esse caso reaparece no exemplo do arroz.
Conceito · par 2
Diretos × indiretos
Este par importa quando a propriedade tem mais de uma atividade: soja e milho, lavoura e pecuária.
Diretos: atribuem-se a uma atividade específica: o adubo da lavoura de milho é custo direto do milho.
Indiretos: compartilhados, exigem rateio: o salário do gerente que cuida de lavoura e pecuária divide-se por algum critério (horas dedicadas, área, nº de animais).
Sem rateio declarado
Jogar o custo do gerente inteiro numa atividade só faz a outra parecer mais lucrativa do que é, e a decisão de expandir sai errada.
Conceito · par 3
Explícitos × implícitos
A classificação que separa resultado financeiro de resultado econômico.
Explícitos
Desembolsos: aparecem no extrato bancário. Sementes, salários, diesel, frete.
Implícitos
Não saem do caixa, mas têm valor econômico real: depreciação, custo de oportunidade da terra própria, pró-labore não sacado.
O erro mais comum da gestão rural
Ignorar os implícitos. Quem não contabiliza a depreciação do trator acha que lucrou, até o trator quebrar e não haver reserva para substituí-lo.
Conceito · a estrutura que a classificação alimenta
Onde a classificação se encaixa
Os itens classificados serão somados em três camadas, a estrutura Matsunaga/IEA usada pelo Campo Futuro/CNA. Cada camada responde a uma pergunta diferente do produtor:
Nível de custo
O que compõe?
Pergunta que responde
COE
Custos diretos, variáveis e explícitos: insumos, diesel, mão de obra contratada.
"Consigo pagar as contas deste ano e continuar na atividade no curtíssimo prazo?"
COT
COE + custos implícitos de reposição: depreciação de máquinas e mão de obra da própria família.
"Consigo repor meu maquinário e sustentar minha família no médio prazo sem me endividar?"
CT
COT + custos de oportunidade: remuneração sobre o capital investido e sobre a terra.
"Vale a pena continuar produzindo, ou eu ganharia mais arrendando a terra e investindo no mercado?"
RL − cada camada = a margem correspondente. O trabalho desta aula é ter a lista completa e bem classificada: sem ela, essa soma erra, e a interpretação também.
Conceito · agricultura de precisão
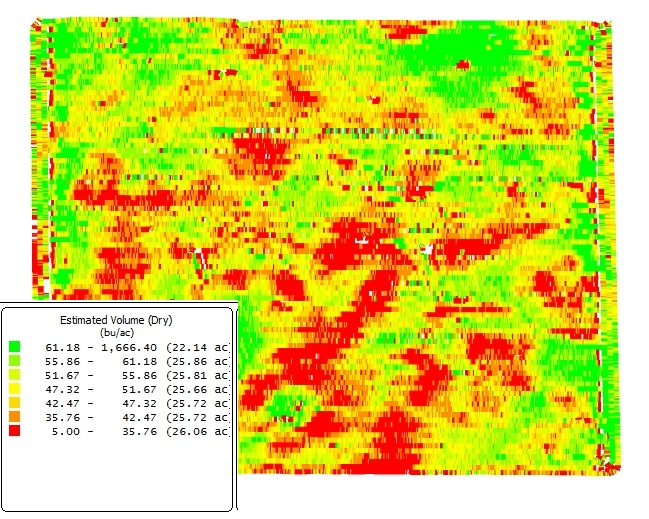
Quando o coeficiente vira mapa
Na agricultura de precisão, o coeficiente técnico deixa de ser um número único por lavoura: a taxa variável aplica dose diferente em cada zona de manejo.
O laudo de solo vira grade de amostragem, vários laudos georreferenciados.
O custo do adubo passa a ser Σ (dose da zona × área da zona × preço), a mesma soma por zonas que fizemos com a receita na T2.
mapa de produtividade da soja: zonas dentro do mesmo talhão · CC BY-SA 3.0, ISUcyGrain
A pergunta econômica, a economia de insumo paga o custo da tecnologia, fica em aberto por ora.
Exemplo RS · arroz irrigado
Arroz irrigado na metade sul
O IRGA publica todo ano o custo médio ponderado do arroz irrigado gaúcho: média de Uruguaiana (Fronteira Oeste), Cachoeira do Sul, Pelotas, Bagé, São Lourenço do Sul e Santo Antônio da Patrulha.
Safra 2025/26: sistema cultivo mínimo, publicação de junho de 2026.
Produtividade média: 174,79 sc/ha (média das três safras anteriores).
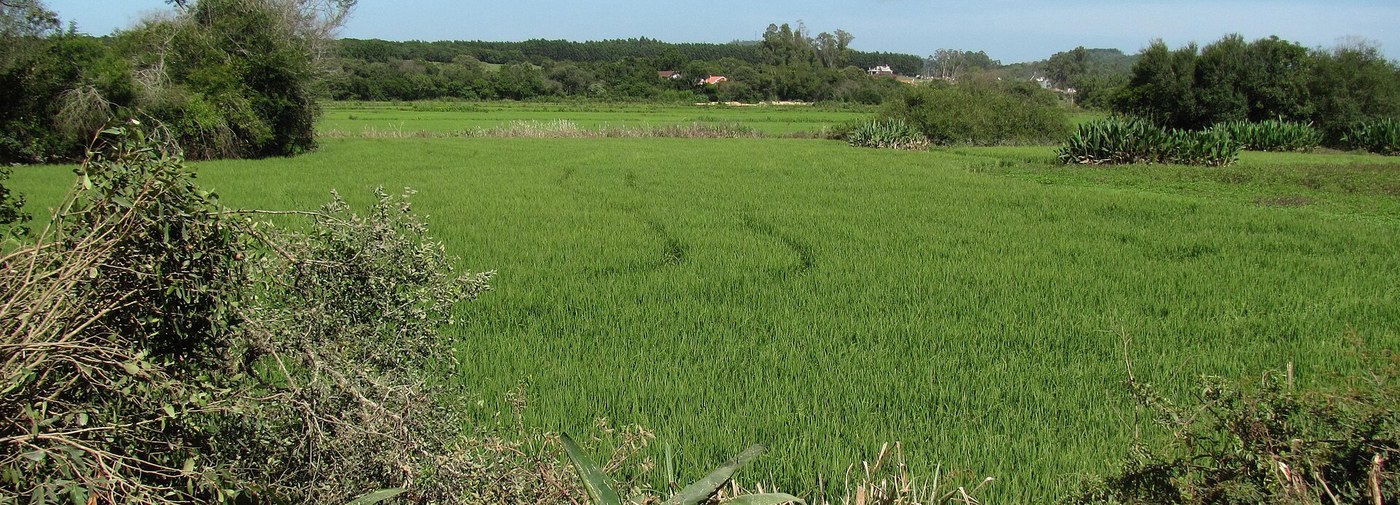
lavoura de arroz irrigado em várzea, Sertão Santana/RS · CC BY-SA 3.0 BR, Paulo RS Menezes
É um orçamento completo e público, feito com a mesma lógica que o projeto de vocês: manejo típico → coeficientes → custos. A leitura a seguir aplica os critérios da aula.
Exemplo RS · a regra de ouro em ação
Cada prática reaparece como custo
Prática declarada
Itens que ela gera na planilha IRGA
Irrigação por inundação
diesel e energia das bombas, água, canais e condutos, taipas, aguador
Teste reverso: se o projeto declara "controle de invasoras" e a planilha não tem herbicida nem aplicação, falta uma linha.
Exemplo RS · a estrutura do custo
O custo do arroz, por camadas
Despesas de custeio (insumos, operações, salários)R$ 8.551/ha
+ outras despesas (frete, secagem, taxas, seguro)R$ 2.143/ha
+ despesas financeiras (juros do custeio)R$ 1.087/ha
= custo variável · 74,7% do totalR$ 11.781/ha
+ depreciação (custo fixo)R$ 1.246/ha
+ renda dos fatores (capital e terra)R$ 2.743/ha
= custo total da safra 2025/26R$ 15.770/ha
Fonte: IRGA, Custo de Produção do Arroz Irrigado 2025/26 (junho 2026). Três em cada quatro reais são custo variável, o arroz é uma atividade intensiva em insumo e operação.
Exemplo RS · discussão
Energia da irrigação: fixa ou variável?
Na planilha IRGA, energia elétrica da irrigação (R$ 429/ha) está no custeio, variável. Mas a conta de luz do bombeamento tem duas partes:
Consumo (kWh): varia com as horas de bombeamento: mais área ou mais levantes, mais consumo. Comportamento de variável.
Demanda contratada: o valor pago pela potência disponível, que vence mesmo com as bombas desligadas. Comportamento de fixo.
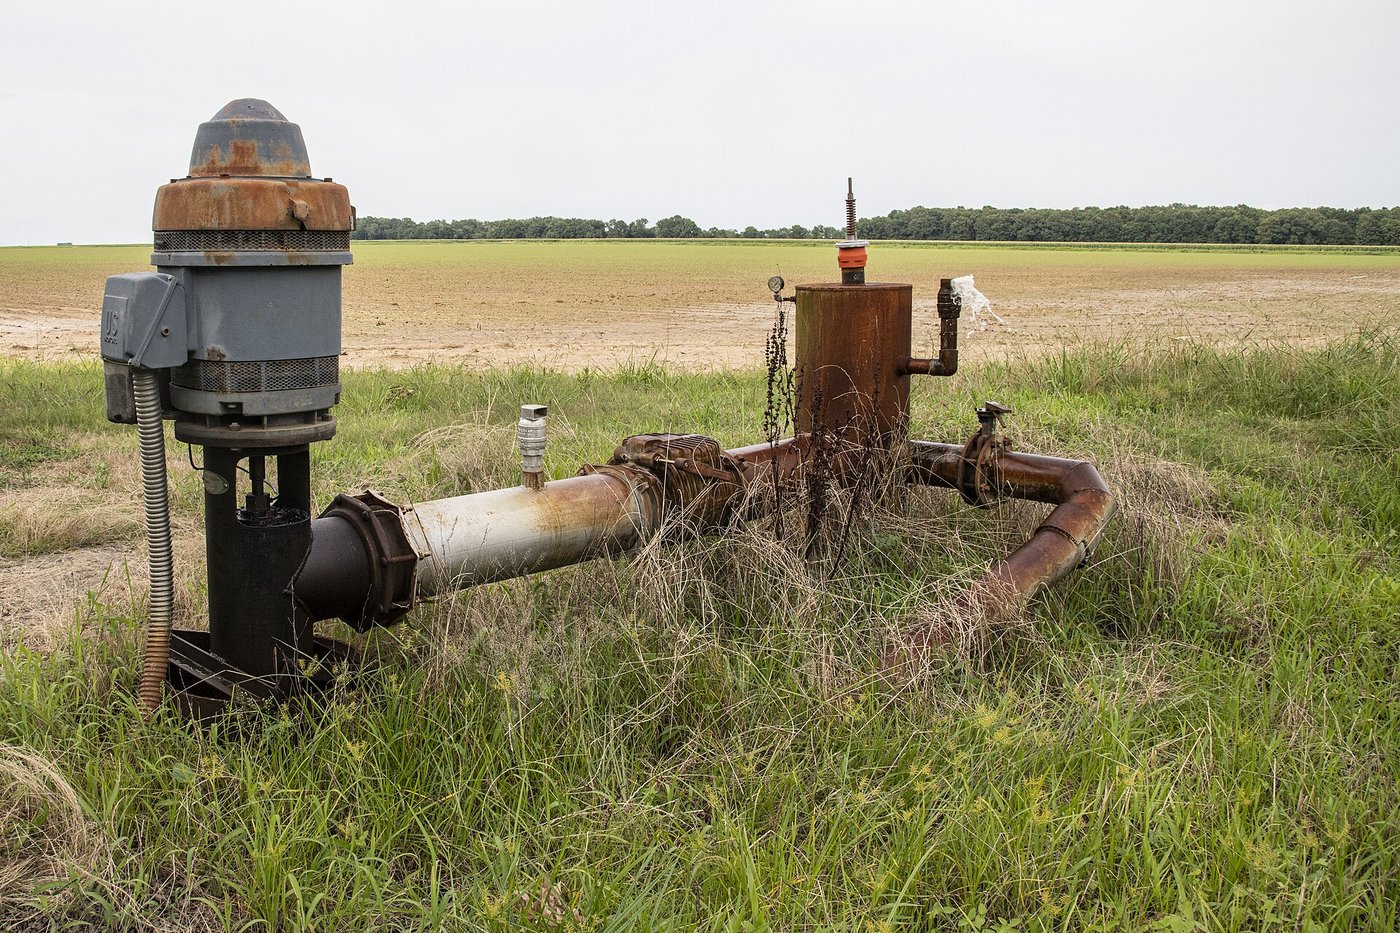
motobomba elétrica de irrigação de arroz · domínio público, USDA-NRCS
O que importa
Mais que o rótulo, o critério: classifique pelo comportamento do gasto na sua propriedade, e declare o critério no projeto.
A referência de preço usada na própria planilha: R$ 61,02/sc. O custo variável sozinho já dá R$ 67,40/sc, acima do preço.
Foi por isso que orizicultores reduziram área na safra 2025/26.
Como uma atividade sobrevive vendendo abaixo do custo total? A resposta exige as margens.
Em aula: conferir o indicador CEPEA do arroz em casca do dia e refazer a comparação.
Exemplo RS · o que fica
Três lições do caso
O manejo gera a lista: cada prática do arroz reapareceu como item de custo; nenhuma linha caiu do céu.
A classificação revela a estrutura: saber que 74,7% é variável diz muito sobre o risco e a escala da atividade.
Itens ambíguos existem: energia da irrigação: o critério declarado vale mais que o rótulo.
Para o projeto de vocês
O orçamento IRGA é o padrão de qualidade a imitar: completo, classificado, com fonte em cada número.
Mão no simulador · passo 2 · manejo
Tarefa de saída: parte 1
Simulador de projetos · passo 2 de 7manejo técnico
laudo de solo · estrutura do rebanho · sistema de produção
preparo, plantio, tratos, colheita, ou o ciclo do rebanho
kg/ha, L/animal/dia, horas de máquina
o que acontece em cada mês do ciclo
Descrevam o manejo como se explicassem a um técnico que vai executar: específico, quantificado, datado.
Mão no simulador · passo 3 · custos
Tarefa de saída: parte 2
Simulador de projetos · passo 3 de 7lista de custos
ex.: adubo de base 08-20-30
qual prática declarada gera este item
ex.: 300 kg/ha × R$ 3,26/kg
variável ou fixo · direto ou indireto
Rascunho vale, o refinamento e a soma vêm depois. O que não pode é faltar prática sem custo, a regra de ouro.
Mão no simulador · antes de sair da sala
Checklist de saída
Diagnóstico técnico identificado (laudo, rebanho ou sistema)
Manejo descrito no passo 2, com coeficientes e calendário
Lista de custos rascunhada no passo 3: cada prática com seu item
Cada item classificado: variável ou fixo, direto ou indireto
Terminou antes? Confronte as duas listas: alguma prática sem custo? Algum custo sem prática?
Ponte · o que vem
T4: COE, COT e Custo Total
A lista está feita e classificada. Na próxima teórica ela vira orçamento em três camadas: COE, COT e CT, incluindo a depreciação linear e o custo de não remunerar a própria mão de obra.
Revisar no site: Parte II, blocos II.1 (diagnóstico) e II.3 (classificação) + a autoavaliação do bloco.
Trazer para a T4: a lista de custos do passo 3, a mais completa possível, e os valores de máquinas e benfeitorias da propriedade.
A estrutura da T4
COE → COT (+ depreciação) → CT (+ remuneração dos fatores)
T3 · Do manejo técnico ao custo
Fontes e créditos
Referência bibliográfica geral: KAY, Ronald D.; EDWARDS, William M.; DUFFY, Patricia A. Gestão de propriedades rurais. 7. ed. Porto Alegre: AMGH, 2014. E-book. ISBN 9788580553963. Disponível em: Minha Biblioteca. Acesso em: 29 maio 2026. Dados, preços e taxas citados nos exemplos: fontes indicadas em aula e atualizadas a cada oferta.
Material didático elaborado pelo Prof. Róberson Macedo de Oliveira, Colégio Politécnico da UFSM, com apoio de inteligência artificial (Claude, Anthropic) na organização didática e diagramação. O conteúdo pedagógico, a metodologia e as decisões de planejamento são de responsabilidade do docente.